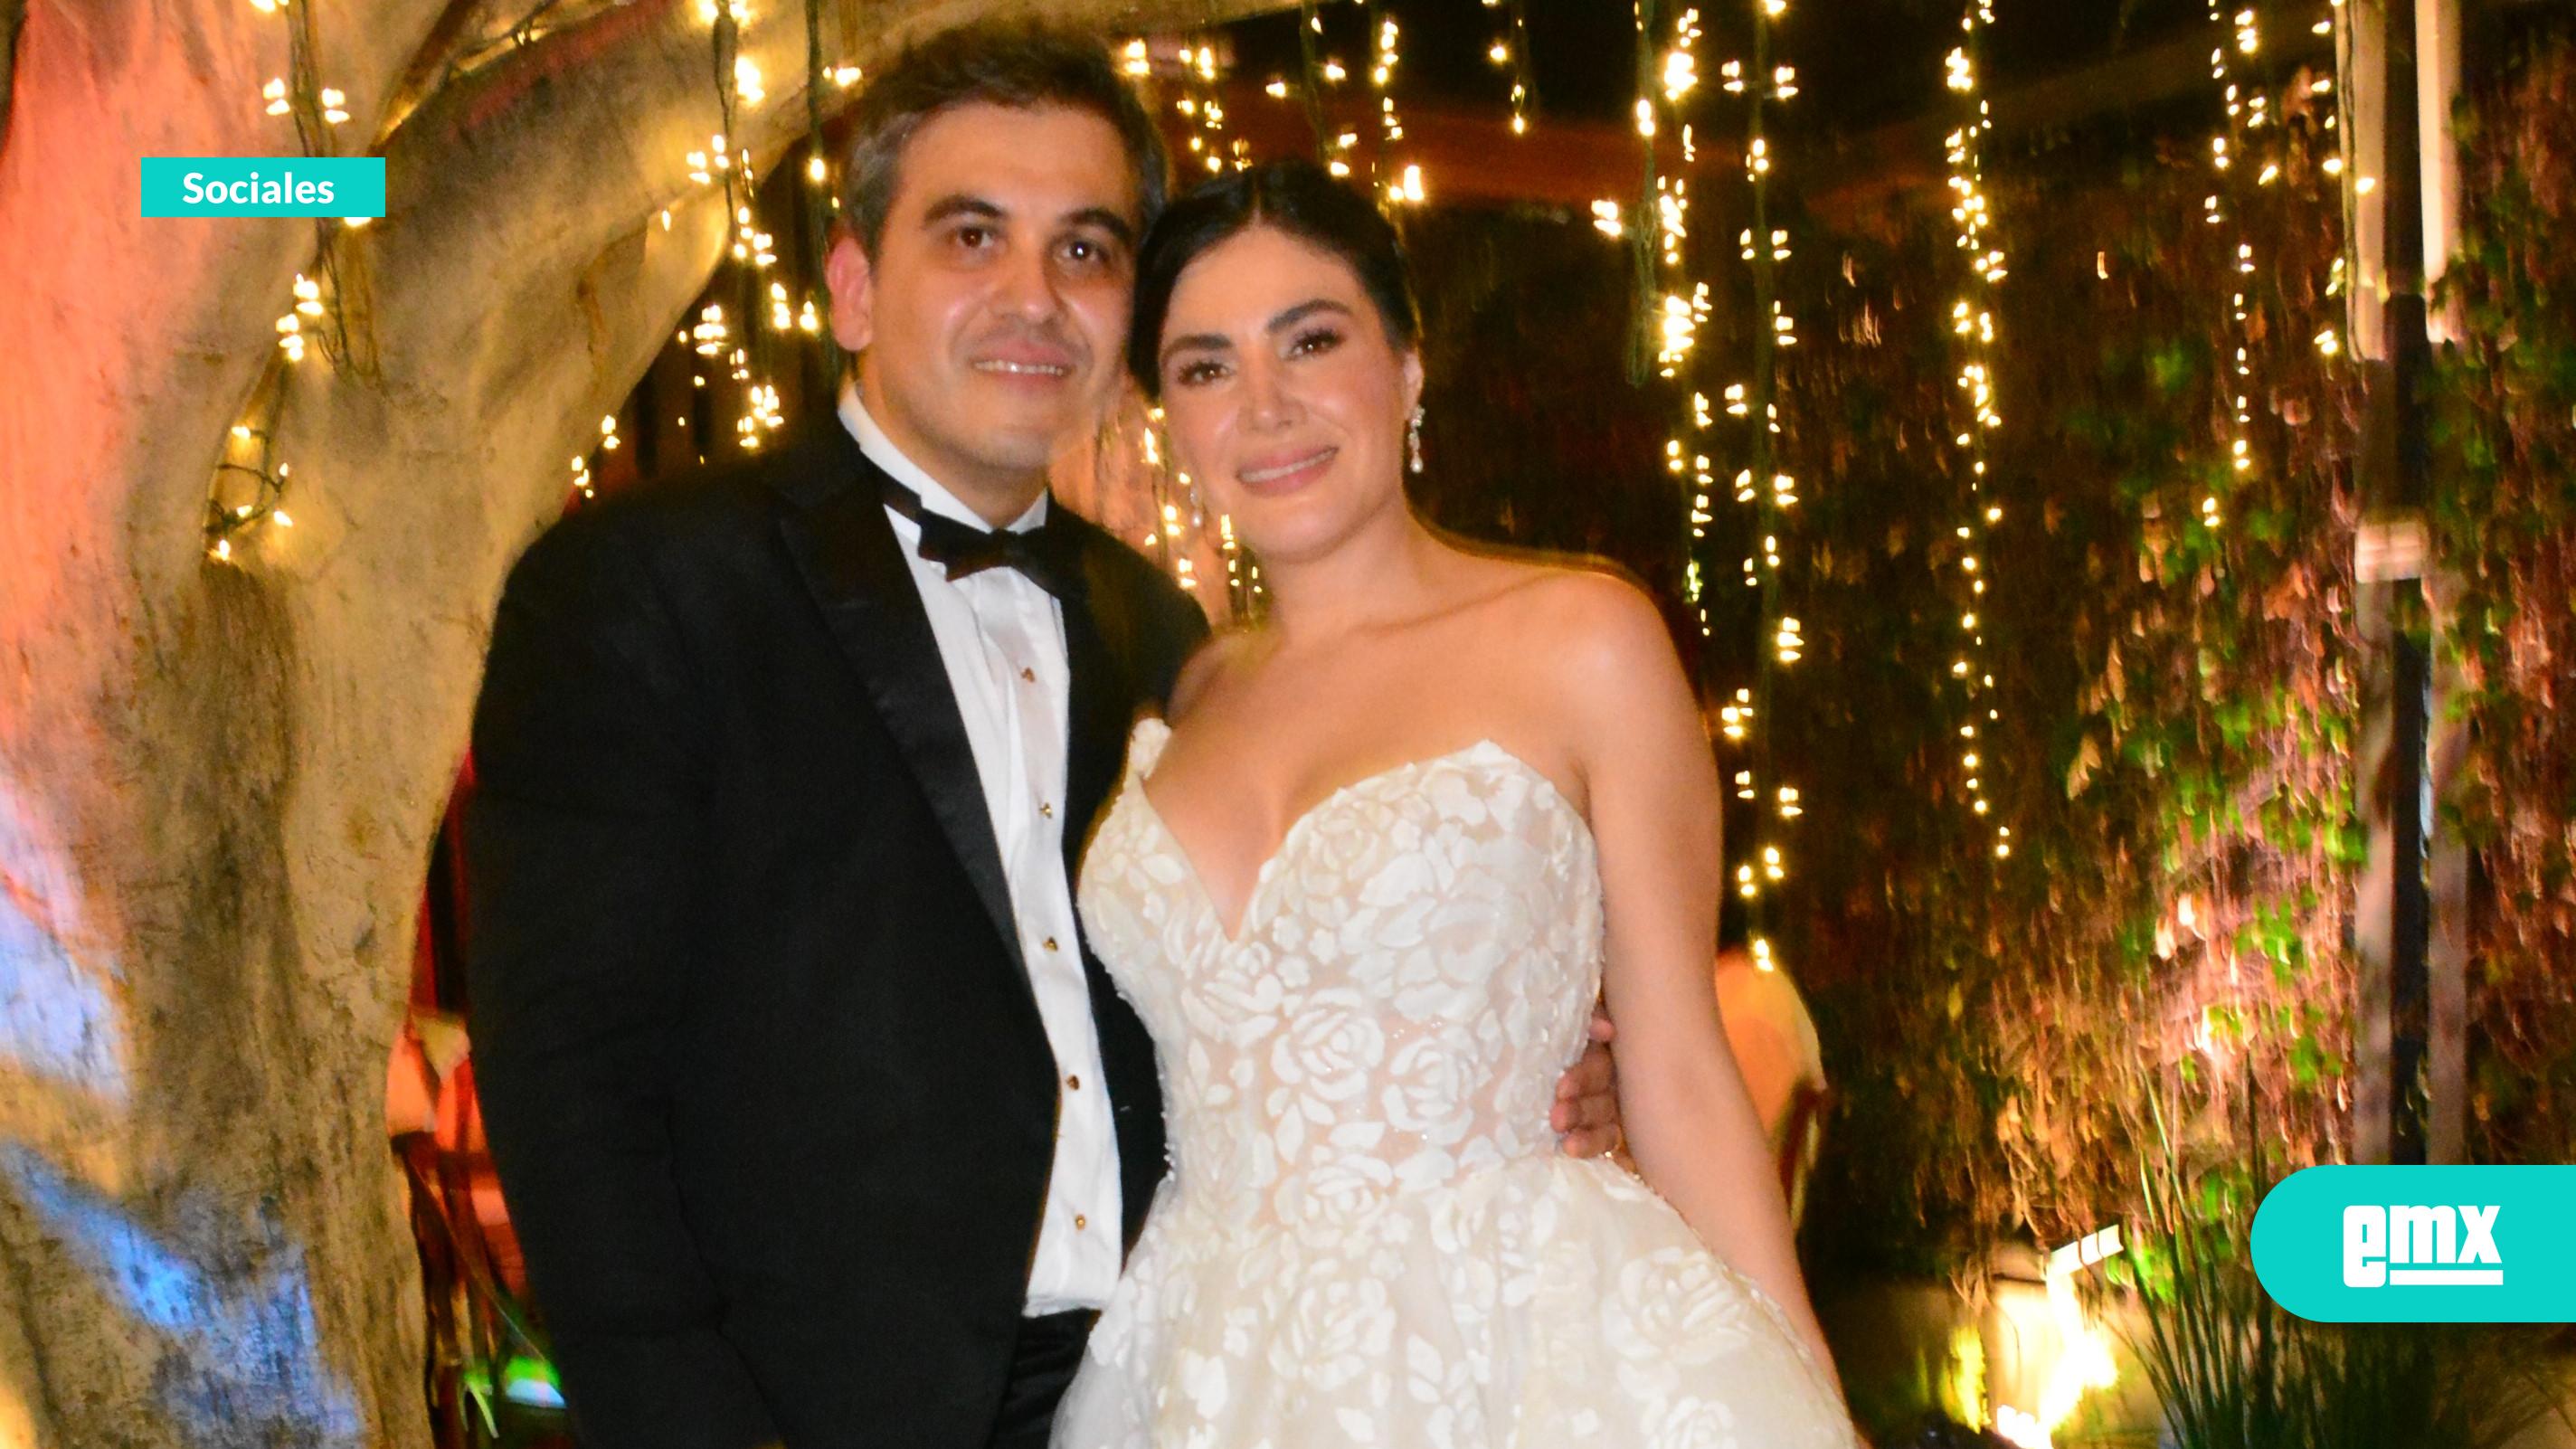
Alesia Aragón y Ernesto Valdez celebran elegante boda religiosa
Sociales | jueves 19 de noviembre
Noticias de Tijuana. El Gran Diario Regional en línea, presentando noticias en tiempo real con información de Tijuana, Mexicali, Ensenada, Rosarito, Tecate, Baja California, México y el mundo
En Tendencia: Jaime Bonilla, AMLO, Marina Del Pilar, Policiaca Tijuana, Garita Tijuana, UABC, Pandemia, COVID, Xolos, Toros
Por Dr. César H. Rubio Ozuna | jueves, 19 de noviembre de 2026
El Diario Oficial de la Federación publicó el 13 de noviembre de 2026 tres decretos clave: Ley de Ingresos de la Federación (LIF) 2027, reforma a la Ley del Impuesto sobre la Renta (LISR) y reforma a la Ley Federal de Derechos (LFD). Su vigencia general inicia el 1 de enero de 2027. El desafío no es solamente calcular impuestos: es rediseñar controles, documentar operaciones y anticipar efectos de tesorería, inversión y estructura societaria.
I. Ley de Ingresos 2027: recaudación, liquidez y cumplimiento
El artículo 1 estima ingresos federales por 10,636,488.1 millones de pesos; de ellos, 6,263,886.8 millones corresponden a impuestos. La cifra es una previsión presupuestaria, no una nueva tasa general de ISR. Para la empresa implica preparar escenarios de flujo, mayor disciplina documental y revisión de obligaciones fiscales.
Puntos concretos: el artículo 24 fija en 0.68% la tasa anual de retención sobre intereses en los supuestos de los artículos 54 y 135 LISR. El artículo 19 prevé, bajo requisitos y etapas procesales específicas, pagar 50% o 60% de determinadas multas por corrección fiscal; no constituye condonación general ni aplica a todas las infracciones. Las disposiciones de plataformas contemplan retención de ISR de 2.5% para determinadas operaciones de personas morales y de 20% cuando no proporcionen RFC, conforme a las reglas aplicables.
II. Reforma a la LISR: el centro de la prevención empresarial
1. Límite de deducciones y pérdidas. El nuevo Capítulo X (artículos 78-A a 78-F) aplica, con excepciones legales, a personas morales residentes en México con ingresos acumulables superiores a 50 millones de pesos y utilidad fiscal. El artículo 78-B establece dos mecanismos: cuando las deducciones no excedan 96.67% de los ingresos acumulables, se aplica a ellas un factor de 0.9900; si lo exceden, el límite será 96.67% de los ingresos. Las deducciones no disminuidas pueden trasladarse hasta veinte ejercicios, sujetas a reglas y restricciones. No debe afirmarse que todas las empresas solo podrán deducir 96.67%.
2. Pérdidas fiscales. El artículo 78-C limita la disminución de pérdidas anteriores al 50% de la utilidad fiscal determinada después del límite de deducciones; el 78-D establece una restricción vinculada a pagos provisionales. Los saldos no aplicados por esta limitación pueden utilizarse durante los veinte ejercicios siguientes en los términos legales. Es indispensable distinguir estos saldos de las deducciones diferidas.
3. Financiamiento. El artículo 28, fracción XXXII, reduce a 20% de la utilidad fiscal ajustada el parámetro para la limitación de intereses netos, sujeto al resto de las condiciones legales. Antes de contratar deuda, deben modelarse los efectos fiscales y financieros.
4. Anticipos y operaciones internacionales. El artículo 25 dispone que los anticipos por servicios y uso o goce temporal de bienes se deducen conforme se preste el servicio o transcurra el periodo correspondiente. Los artículos 27 y 153 refuerzan la atención sobre CFDI, retenciones y pagos al extranjero. Pagar por adelantado no convierte automáticamente un gasto futuro en deducción inmediata.
5. Socios, acciones y capital. Los artículos 22 y 78 modifican el tratamiento de determinados pasivos capitalizados, aportaciones en especie, costo fiscal de acciones y CUCA. En ventas de empresas, reorganizaciones y reducciones de capital deben existir trazabilidad bancaria, actas, avalúos cuando procedan y soporte del origen de los recursos.
6. RESICO y nuevas oportunidades. El artículo 113-E establece un límite de cinco millones de pesos para personas físicas elegibles y conserva tasas progresivas de 1% a 2.5%; el artículo 206 fija hasta cincuenta millones para personas morales elegibles, conforme a sus requisitos. La elección del régimen requiere estudiar actividad, socios, ingresos y efectos de salida. El artículo 209 también modifica porcentajes de deducción de inversiones para ese régimen; no son tasas universales.
III. Ley Federal de Derechos: costos regulatorios que afectan el presupuesto
La reforma modifica cuotas y disposiciones de trámites migratorios, inversión extranjera, supervisión financiera, permisos, agua, medio ambiente, espectro radioeléctrico y otros aprovechamientos de bienes públicos. Su impacto es sectorial: no debe confundirse con una elevación uniforme de impuestos empresariales.
Ejemplos: el artículo 8, fracción I, fija $1,158 para visitante sin permiso para realizar actividades remuneradas; el artículo 25 establece $27,000 para determinados permisos de fideicomisos vinculados con inversión extranjera y $13,000 por ciertos avisos inmobiliarios en zona restringida. Para operaciones fronterizas, inmobiliarias o reguladas, revisar cuota, hecho generador, exenciones, actualización y fecha del trámite antes de presupuestar.
Diez acciones preventivas antes del 1 de enero
1. Elaborar diagnóstico de riesgos por entidad, régimen, sector y nivel de ingresos.
2. Proyectar ISR 2027 con y sin límites de deducciones y pérdidas, por escenario.
3. Conciliar contabilidad, CFDI, estados bancarios, contratos y materialidad.
4. Construir control separado de pérdidas fiscales y deducciones pendientes.
5. Revisar créditos, intereses, capitalizaciones y costo financiero real.
6. Validar anticipos, servicios plurianuales y retenciones al extranjero.
7. Actualizar CUCA, CUFIN, expedientes societarios y costo fiscal de acciones.
8. Revisar proveedores, beneficiarios, sustancia económica y razones de negocio.
9. Presupuestar derechos, permisos y renovaciones según actividad y ubicación.
10. Aprobar un comité mensual de cumplimiento con responsables y evidencia.
La defensa fiscal más sólida comienza antes de una revisión. En 2027, una empresa no estará mejor protegida por multiplicar sociedades o anticipar facturas, sino por demostrar sustancia económica, trazabilidad, cumplimiento y planeación legítima. La prevención jurídica y fiscal debe convertirse en una decisión del consejo de administración, no en una reacción ante el SAT.