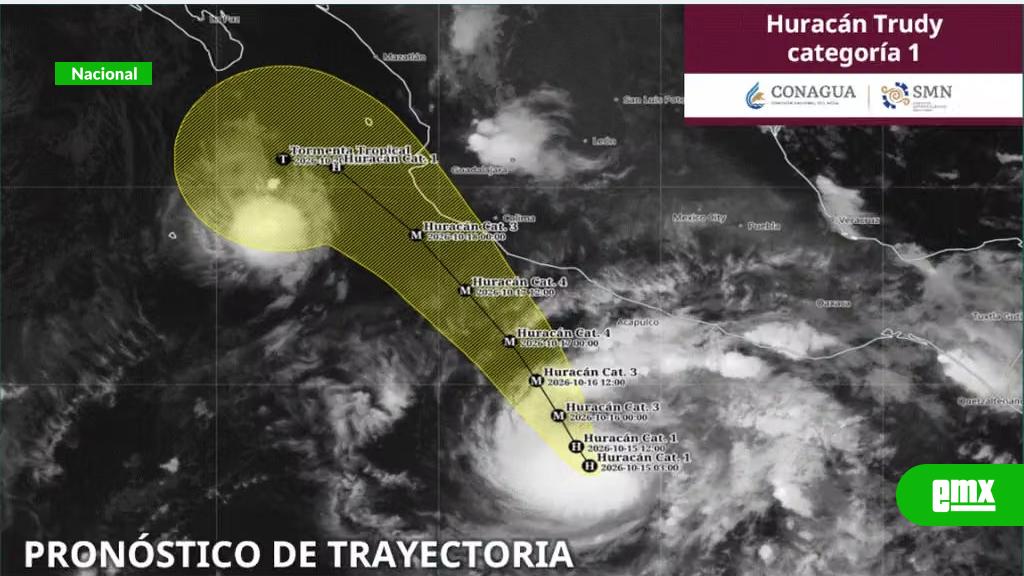
Trudy se convierte en huracán categoría 1 frente a Guerrero y Oaxaca
Nacional | jueves 15 de octubre
Noticias de Tijuana. El Gran Diario Regional en línea, presentando noticias en tiempo real con información de Tijuana, Mexicali, Ensenada, Rosarito, Tecate, Baja California, México y el mundo
En Tendencia: Jaime Bonilla, AMLO, Marina Del Pilar, Policiaca Tijuana, Garita Tijuana, UABC, Pandemia, COVID, Xolos, Toros
Por Dr. César H. Rubio Ozuna | jueves, 15 de octubre de 2026
El tribunal considera constitucional el mecanismo del artículo 151 Bis del CFF. Pero una cosa es la validez de la ley y otra, muy distinta, la legalidad de cada embargo.
La pregunta ya no es únicamente si el Servicio de Administración Tributaria puede embargar sin acudir físicamente al domicilio del contribuyente. La pregunta decisiva para empresarios, directores financieros y asesores es otra: ¿el crédito realmente es exigible, la notificación fue válida y los bienes afectados están comprendidos en la ley?
Este 9 de octubre de 2026 se publicaron dos tesis aisladas del Décimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito, registros digitales 2032738 y 2032739. Ambas examinan el embargo comunicado mediante buzón tributario, previsto en el artículo 151 Bis del Código Fiscal de la Federación (CFF), y concluyen que ese precepto no vulnera, por sí mismo, la audiencia previa ni la seguridad jurídica.
El mensaje es relevante: la defensa fiscal que se limite a afirmar que todo embargo electrónico es inconstitucional encuentra ahora un criterio judicial adverso. Sin embargo, las tesis no autorizan embargos indiscriminados ni sustituyen el deber del SAT de fundar, motivar y notificar correctamente sus actuaciones.
I. ¿QUÉ RESOLVIÓ EL TRIBUNAL?
La tesis I.11o.A.5 A (12a.), registro 2032738, sostiene que el artículo 151 Bis no viola el derecho de audiencia previa. Su razonamiento parte de que la cobranza coactiva presupone un crédito fiscal previamente determinado y notificado; además, el contribuyente conserva medios de defensa contra los actos que considere ilegales. El tribunal relaciona este criterio con la tesis 1a. CXXIV/2014 (10a.), registro 2006018, sobre inmovilización de depósitos bancarios.
La tesis I.11o.A.6 A (12a.), registro 2032739, concluye que el mismo artículo no vulnera la seguridad jurídica: la norma delimita el supuesto de procedencia y los bienes respecto de los cuales puede utilizarse esta vía. En términos prácticos, no equivale a una autorización general para asegurar cualquier activo ni para cobrar créditos que todavía no sean legalmente exigibles.
II. EL ERROR MÁS COSTOSO: CONFUNDIR CONSTITUCIONALIDAD CON LEGALIDAD
Que una disposición sea constitucional no significa que todos los actos dictados bajo ella sean legales. La autoridad debe acreditar, caso por caso, la existencia y exigibilidad del crédito; observar las reglas de notificación; individualizar los bienes o derechos afectados; respetar los límites del artículo 151 Bis; y justificar su actuación conforme al artículo 16 constitucional y al CFF.
Asimismo, debe distinguirse entre un crédito determinado, uno firme y uno exigible. No son expresiones intercambiables: su situación procesal y la existencia de suspensión o garantía pueden alterar la procedencia del cobro. La revisión del expediente es indispensable antes de afirmar que el embargo era válido o inválido.
III. CASO EMPRESARIAL: CUANDO EL EMBARGO PARALIZA LA OPERACIÓN
Imagine una compañía con cuentas por cobrar de $8 millones y un crédito fiscal exigido por $2 millones. Recibe en su buzón tributario un oficio de embargo sobre derechos de cobro. La empresa puede sufrir tensiones de liquidez, retrasos con proveedores y dificultades para cubrir nómina. El punto jurídico no consiste en asumir que el embargo es nulo por ser electrónico: consiste en verificar el título de cobro, la cuantía, la identificación de los derechos embargados, las formalidades del acto y la existencia de recursos o garantías eficaces.
IV. CINCO ACCIONES PARA LA DIRECCIÓN EMPRESARIAL
1. Auditar diariamente el buzón tributario. Conservar acuses, fechas de apertura y constancias de notificación.
2. Integrar un expediente del crédito. Reunir resolución determinante, notificaciones, pagos, recursos, garantías y suspensión, si existen.
3. Revisar la correspondencia entre monto exigible y bienes afectados. Verificar que la modalidad de embargo esté autorizada por el artículo 151 Bis.
4. Evaluar de inmediato la vía de defensa procedente. Revisar las opciones administrativas o jurisdiccionales y sus plazos concretos, sin presumir que el litigio suspende automáticamente la ejecución.
5. Preparar un protocolo de continuidad. Considerar flujo de efectivo, cuentas por cobrar, obligaciones laborales y comunicación con contrapartes, sin realizar actos de ocultamiento patrimonial.
V. ¿SE PUEDE DEFENDER EL CONTRIBUYENTE?
Sí. Dependiendo de los hechos, pueden examinarse la notificación, la exigibilidad del crédito, los vicios de fundamentación y motivación, la identificación de bienes, la proporcionalidad de la medida y las condiciones para obtener suspensión o liberar bienes mediante pago o garantía en los términos legales. Los artículos 178 y 195 del CFF son mencionados en el razonamiento de la tesis 2032738; su aplicación exige revisar el supuesto concreto. La elección entre recurso de revocación, juicio contencioso administrativo y amparo no debe automatizarse: depende del acto, de la definitividad y de los requisitos de procedencia.
Hay un matiz esencial: se trata de tesis aisladas, no de jurisprudencia obligatoria por sí mismas. Son precedentes relevantes para anticipar argumentos judiciales, pero no eliminan el examen individual ni convierten cada embargo del SAT en una actuación intocable.
CONCLUSIÓN | LA DEFENSA FISCAL DEBE SER MÁS INTELIGENTE
El verdadero riesgo empresarial no es solamente recibir un embargo en el buzón tributario: es descubrirlo tarde y responder con argumentos genéricos. El nuevo escenario exige prevención documental, vigilancia tecnológica, estrategia procesal y gestión financiera. La autoridad cuenta con herramientas digitales de cobro; la empresa debe responder con evidencia, oportunidad y técnica jurídica. En materia fiscal, la mejor defensa empieza antes del embargo.
Fuentes: Semanario Judicial de la Federación, registros 2032738 (I.11o.A.5 A, 12a.) y 2032739 (I.11o.A.6 A, 12a.), publicados el 09/10/2026; amparos directos 504/2025 y 662/2025; CFF, artículos 151 Bis, 178 y 195; Constitución, artículos 14 y 16.