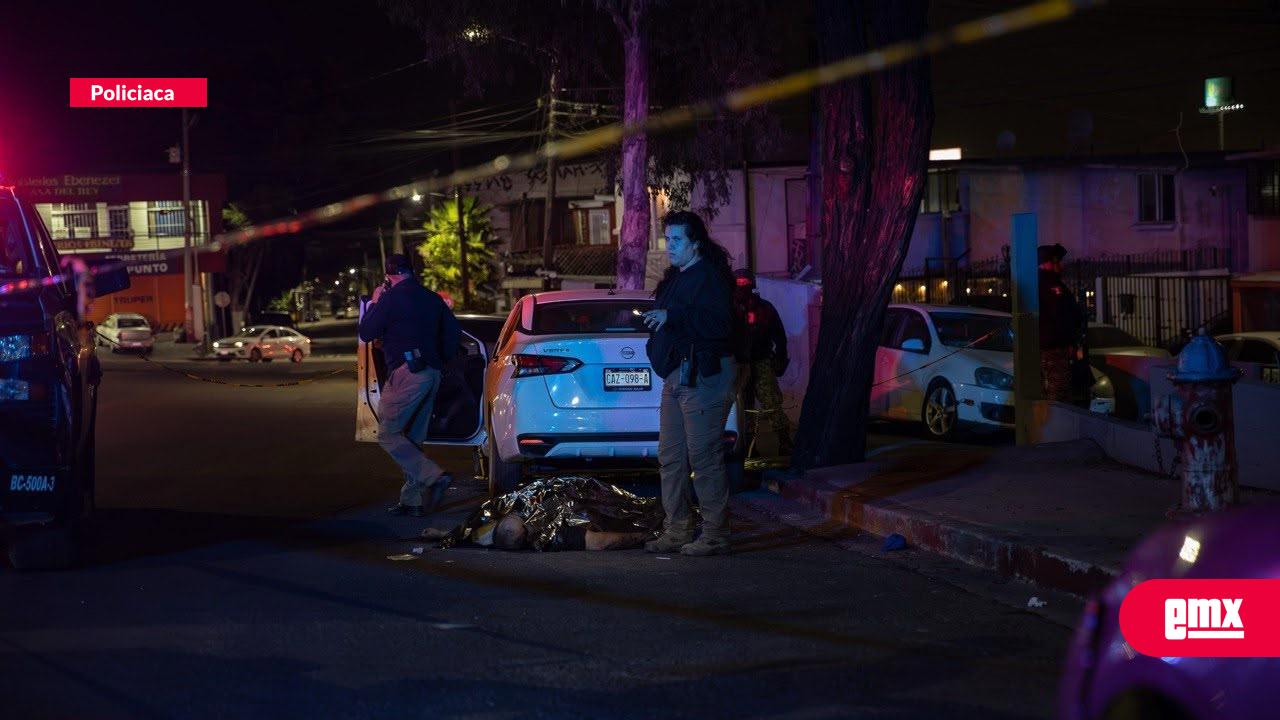
Muere “El General”, líder y fundador del Cártel Nuevo Imperio, durante operativo
Nacional | jueves 05 de noviembre
Noticias de Tijuana. El Gran Diario Regional en línea, presentando noticias en tiempo real con información de Tijuana, Mexicali, Ensenada, Rosarito, Tecate, Baja California, México y el mundo
En Tendencia: Jaime Bonilla, AMLO, Marina Del Pilar, Policiaca Tijuana, Garita Tijuana, UABC, Pandemia, COVID, Xolos, Toros
Por Dr. César H. Rubio Ozuna | jueves, 5 de noviembre de 2026
Una nueva tesis judicial advierte que la continuidad del negocio exige coordinación entre sucesión, permisos regulatorios y comprobantes fiscales.
La sucesión empresarial frente al riesgo regulatorio: la muerte de un empresario no debería convertirse en la muerte de su empresa. Sin embargo, cuando la actividad económica depende de una autorización administrativa, la continuidad no se resuelve únicamente con un testamento, el nombramiento de un albacea o la posesión de los activos. También exige que la operación, la identidad del permisionario y la facturación se encuentren jurídicamente alineadas. Una tesis publicada en el Semanario Judicial de la Federación el 30 de octubre de 2026 ofrece una advertencia de especial relevancia para las empresas familiares del sector energético.
¿Qué resolvió el tribunal? El Tercer Tribunal Colegiado en Materia Administrativa del Sexto Circuito, al resolver la queja 257/2026, sostuvo que es improcedente conceder la suspensión provisional en amparo indirecto para permitir que la albacea de una sucesión facture la venta de gasolina y diésel con su propio RFC cuando el permiso de expendio continúa a nombre del autor de la sucesión. La resolución no equivale a prohibir toda operación de la negociación heredada: distingue entre facturar con un RFC que no corresponde al titular del permiso y utilizar los mecanismos legales transitorios previstos para la sucesión.
El CFDI ya no es un simple comprobante: es una pieza de trazabilidad: La justificación judicial relaciona los artículos 29, fracción III, y 29-A, fracción V, inciso f), del Código Fiscal de la Federación con las reglas aplicables al complemento de hidrocarburos y petrolíferos. El número de permiso y la correspondencia entre el emisor del CFDI y la autorización administrativa sirven para identificar operaciones y fortalecer los controles contra irregularidades en el mercado de combustibles. Para el tribunal, permitir mediante suspensión una facturación desvinculada del permiso afectaría el interés social y el orden público. En términos empresariales: un error en la arquitectura documental puede convertirse en una contingencia operativa, fiscal y litigiosa.
La salida estratégica: continuidad legal, no improvisación: la propia tesis reconoce una vía de transición. Conforme a los artículos 27 del CFF y 29, fracción XI, y 30, fracción VIII, de su Reglamento, el representante de la sucesión puede acudir a los avisos fiscales correspondientes; asimismo, el artículo 38 del Reglamento contempla la emisión de comprobantes bajo el RFC del de cujus, vinculada al permiso vigente, mientras se resuelve el cambio de titularidad ante la autoridad reguladora. Esta posibilidad debe aplicarse según los hechos, el régimen fiscal y los requisitos vigentes; no constituye una autorización general para utilizar indistintamente el RFC del albacea o del fallecido.
Cinco decisiones que deben adoptar los empresarios estratégicos:
Primero, elaborar un inventario de permisos, concesiones, licencias, contratos y registros que no se transmiten automáticamente por herencia. Segundo, diseñar un protocolo de continuidad con albacea, asesor fiscal, abogado corporativo y responsable regulatorio. Tercero, revisar oportunamente avisos al RFC, facultades de representación y procesos de emisión de CFDI. Cuarto, documentar la ruta y los plazos para modificar la titularidad del permiso ante la autoridad competente. Quinto, construir un expediente de cumplimiento que concilie inventarios, ventas, permisos, contabilidad y facturación. El objetivo es anticiparse a bloqueos tecnológicos y controversias, no confiar en que un juicio corregirá una planeación ausente.
Más allá de las gasolineras: la lección para la empresa familiar: el criterio se refiere específicamente al expendio de combustibles y a una suspensión provisional; no debe trasladarse mecánicamente a otros giros. No obstante, su enseñanza estratégica alcanza a cualquier negocio cuya operación dependa de autorizaciones personales o condicionadas. La planeación patrimonial debe dialogar con el derecho administrativo, la fiscalidad y el gobierno corporativo. Una sucesión bien preparada protege empleos, proveedores, clientes, patrimonio y valor de marca; una sucesión improvisada puede exponer todo ese capital a la incertidumbre.
La verdadera protección empresarial no consiste solamente en dejar bienes a los herederos, sino en asegurar que existan instrumentos legales para continuar produciendo, vendiendo y facturando. La tesis no castiga la sucesión: recuerda que la legalidad de la transición importa tanto como la legitimidad de la herencia. En la economía moderna, la continuidad no se presume; se planea, se documenta y se ejecuta.